הוצאות מוכרות לעצמאים 2026: מה מוכר, באיזה אחוז ומה לעשות עד 31 בדצמבר
עודכן: 21 בנובמבר 2026 · מאת צוות גלאנס
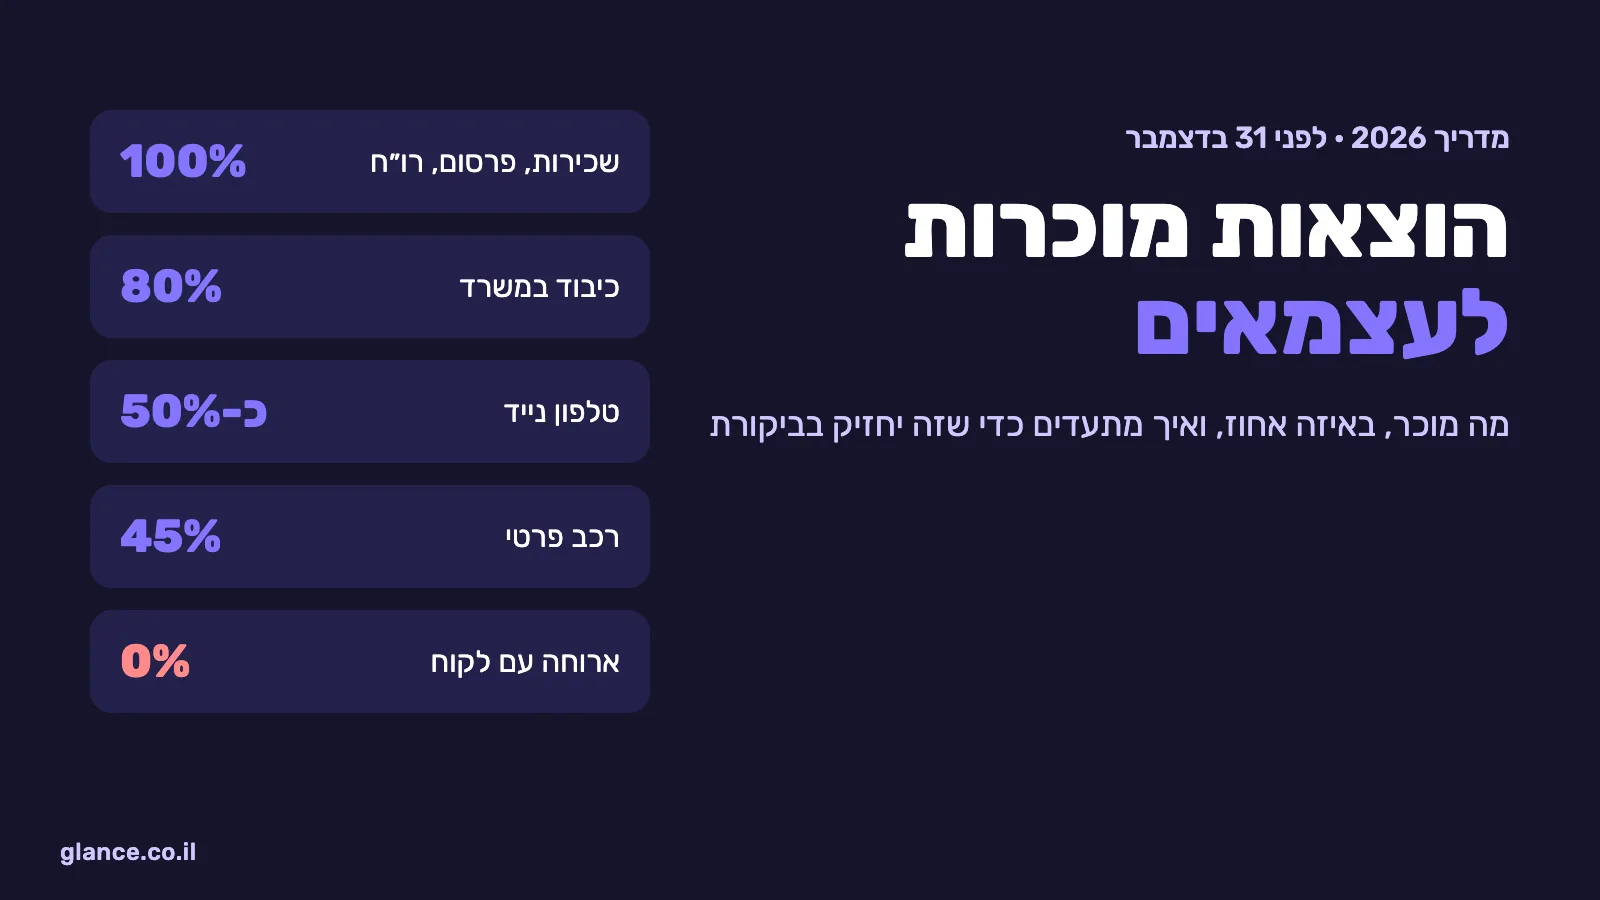
בקצרה: הוצאות מוכרות לעצמאים הן הוצאות שהוצאו לצורך ייצור ההכנסה, ומס הכנסה מוריד אותן מההכנסה לפני שמחשבים את המס ואת דמי הביטוח הלאומי. חלק מההוצאות מוכרות במלואן (שכירות, פרסום, רואה חשבון, תוכנה), חלק רק באחוז קבוע (רכב 45%, כיבוד 80%, טלפון נייד בערך מחצית), וחלק לא מוכרות בכלל (ארוחה עם לקוח בארץ, ביגוד רגיל). כדי שהוצאה תוכר ב-2026 צריך חשבונית על שם העסק, ומעל 5,000 ₪ לפני מע״מ גם מספר הקצאה.
המדריך הזה הוא חלק מסדרת הכנה לתחילת שנה, ונכתב לקראת 31 בדצמבר 2026. זה התאריך האחרון שבו הוצאה, הפקדה לפנסיה או רכישת ציוד עוד נכנסות לדוח השנתי של 2026.
מה זו הוצאה מוכרת, ולמה זה שווה כסף
סעיף 17 לפקודת מס הכנסה קובע שמותר לנכות מההכנסה הוצאה שהוצאה כולה בייצור ההכנסה באותה שנת מס, חוץ ממקרים שהחוק או התקנות קבעו אחרת. מורידים את ההוצאות המוכרות מההכנסות, ומה שנשאר הוא ההכנסה החייבת. ממנה מחושבים גם מס ההכנסה וגם דמי הביטוח הלאומי.
כלומר, הוצאה מוכרת לא מחזירה לכם את הסכום ששילמתם. היא מקטינה את הבסיס שעליו משלמים מס. עצמאי במדרגת מס של 31% שמציג עוד 10,000 ₪ הוצאות מוכרות משלם בערך 3,100 ₪ פחות מס הכנסה, ועוד קצת פחות ביטוח לאומי. עצמאי במדרגה של 10% יחסוך כ-1,000 ₪ על אותה הוצאה. לכן הכלל "תקנה, זה מוכר" עובד רק כשבאמת צריך את הדבר שקונים.
יש עוד בדיקה אחת, נפרדת לגמרי: קיזוז מע״מ. הכרה במס הכנסה וקיזוז מע״מ תשומות הם שני מנגנונים עם כללים שונים. אצל עוסק מורשה אותה חשבונית עוברת את שתי הבדיקות, ולפעמים מקבלת תשובה שונה בכל אחת. רכב פרטי הוא הדוגמה הבולטת: 45% מההוצאות השוטפות מוכרות במס הכנסה, אבל את המע״מ על קניית הרכב עצמו אי אפשר לקזז בכלל.
עוסק פטור, עוסק מורשה ובעל עסק זעיר: מה שונה אצל כל אחד
שלושת הסיווגים משנים את הדרך שבה ההוצאה נרשמת, אבל לא את השאלה אם היא עסקית.
עוסק פטור: לא גובה מע״מ ולא מקזז מע״מ, ולכן מנכה את מלוא הסכום ששילם, כולל המע״מ. ההוצאות שלו מוכרות במס הכנסה לפי אותם כללים ואחוזים של עוסק מורשה. תקרת המחזור של עוסק פטור ב-2026 היא 122,833 ₪. מי שעבר אותה יכול לקרוא את המדריך שלנו על מעבר תקרת עוסק פטור.
עוסק מורשה: מנכה במס הכנסה את הסכום לפני מע״מ, ומקזז את המע״מ בדוח התקופתי. לדוגמה, ציוד משרדי ב-1,180 ₪ (1,000 ₪ ועוד 180 ₪ מע״מ בשיעור 18%): 1,000 ₪ יורדים מההכנסה החייבת, ו-180 ₪ מקוזזים מהמע״מ שהעסק מעביר.
בעל עסק זעיר: מסלול דיווח מקוצר במס הכנסה לעצמאים עם מחזור של עד 122,833 ₪ ב-2026. במקום להציג קבלות, מנכים אוטומטית 30% מהמחזור כהוצאות. מי שבחר במסלול הזה לא מוסיף הוצאות בפועל מעל ה-30%. אם ההוצאות האמיתיות שלכם גבוהות מ-30% מהמחזור, למשל בגלל רכב, שכירות או חומרי גלם, כדאי לבדוק עם רואה החשבון אם דוח רגיל משתלם יותר.
הטבלה המלאה: כמה מוכר מכל הוצאה
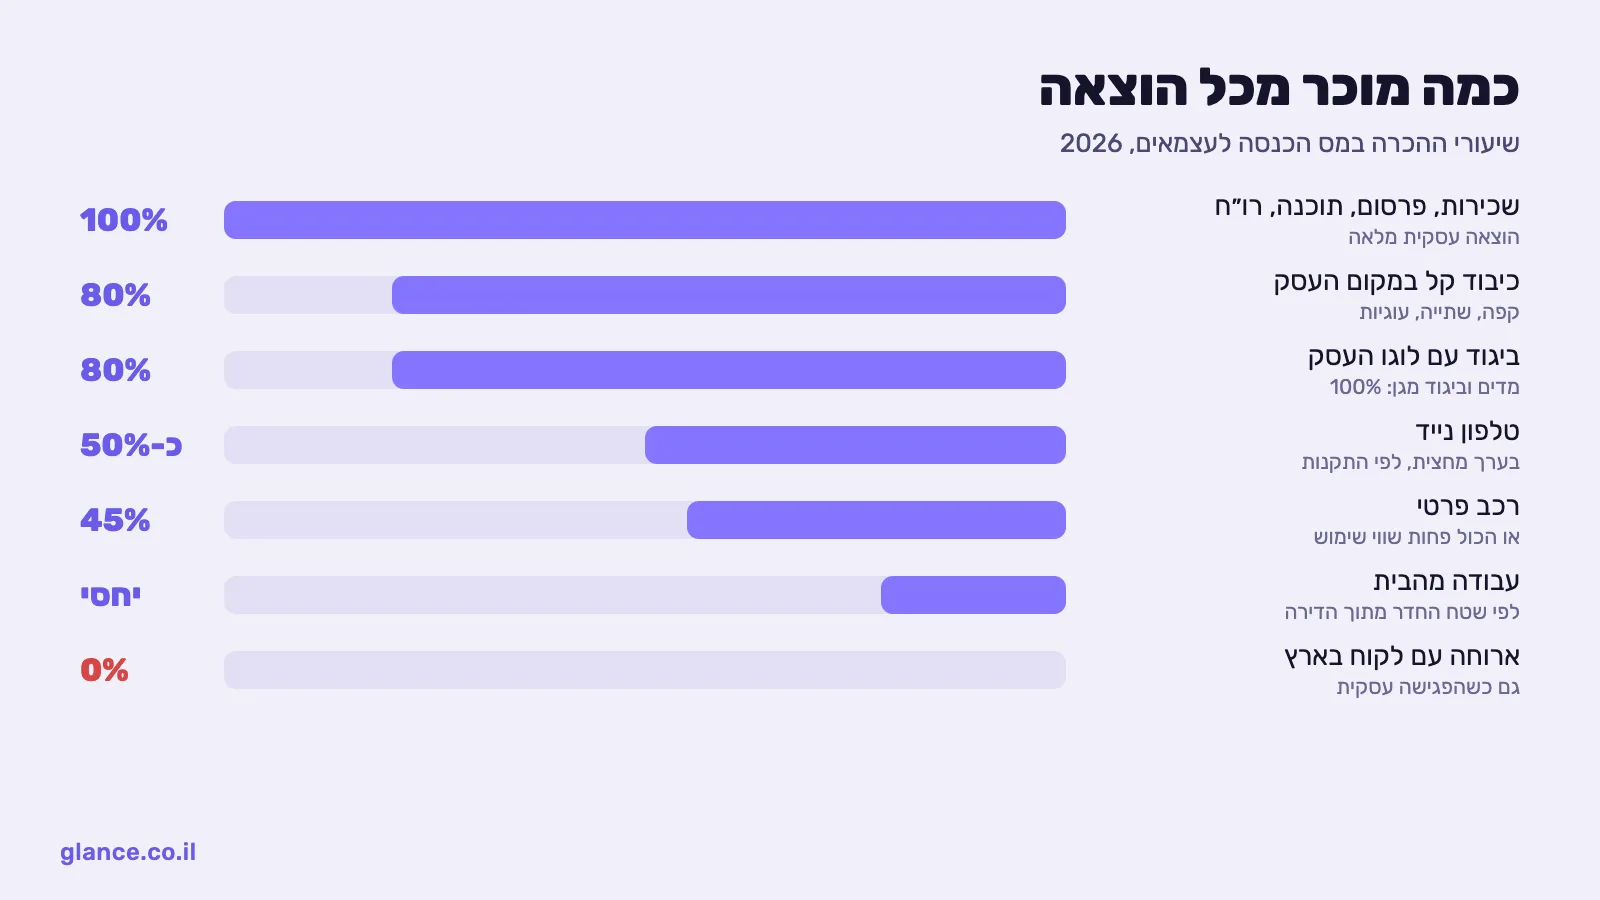
ההוצאות האלה מוכרות במלואן, כל עוד הן משמשות את העסק:
שכירות של משרד, חנות או קליניקה: 100%.
פרסום ושיווק: קמפיינים ברשתות, עיצוב, דפוס, בניית אתר, אחסון ודומיין: 100%.
שירותים מקצועיים: רואה חשבון, הנהלת חשבונות, עורך דין ויועץ מס: 100%.
תוכנות ומנויים: תוכנת הנהלת חשבונות, CRM, ענן, כלי עיצוב וכלי בינה מלאכותית שמשמשים את העבודה: 100%.
חומרי גלם, סחורה וציוד מתכלה: 100%.
ביטוח עסקי: ביטוח אחריות מקצועית, ביטוח ציוד וביטוח העסק: 100%.
עמלות: עמלות סליקה, עמלות בנק בחשבון העסקי ועמלות פלטפורמות תשלום: 100%.
ספרות מקצועית, כנסים והשתלמויות בתחום: 100%, כשהן שומרות על הידע הקיים.
שכר עובדים והפרשות סוציאליות: 100%.
ההוצאות האלה מוכרות רק בחלקן, לפי תקנות מס הכנסה:
רכב פרטי: 45% מההוצאות, או כל ההוצאות פחות שווי השימוש. הגבוה מבין השניים.
טלפון נייד: בערך מחצית מההוצאה, לפי הנוסחה שבתקנות.
כיבוד קל במקום העסק: 80%.
ביגוד שמזוהה עם העסק: 80%. ביגוד שאי אפשר ללבוש מחוץ לעבודה, כמו מדים או ביגוד מגן: 100%.
עבודה מהבית: החלק היחסי לפי שטח החדר שמשמש לעבודה.
מתנות ללקוחות ולספקים: עד תקרה שנתית לכל מקבל.
נסיעות לחו״ל: לפי מחירי מחלקת תיירים או עסקים, ולינה ואש״ל עד תקרות יומיות.
ואלה לא מוכרים:
ארוחות במסעדות ובבתי קפה בארץ: גם כשהפגישה עסקית לחלוטין.
ביגוד רגיל: גם חליפה שנקנתה רק לפגישות.
לימודים לתואר אקדמי: לתואר יש מנגנון נפרד של נקודות זיכוי.
קנסות ודוחות חניה.
הוצאות פרטיות שעברו בכרטיס העסקי.
תשלום במזומן מעל 6,000 ₪ (נכון ל-2026) שקיבלתם עליו עיצום כספי.
חשבונית בלי מספר הקצאה בעסקה שבה הוא נדרש, החל מעסקאות מ-1 באוגוסט 2025.
רכב: ההוצאה הגדולה עם הכללים המבלבלים
הוצאות הרכב כוללות דלק, ביטוח חובה ומקיף, אגרת רישוי, טיפולים, תיקונים, ליסינג ופחת. לפי תקנות מס הכנסה (ניכוי הוצאות רכב), עצמאי עם רכב פרטי שמשמש גם את העסק בוחר את הגבוה מבין שתי דרכים:
45% מכל הוצאות הרכב בשנה. זה החישוב הפשוט, ורוב העצמאים משתמשים בו. עצמאי שהוציא 24,000 ₪ על הרכב בשנה מכיר ב-10,800 ₪.
כל ההוצאות פחות שווי השימוש. מכירים בהכול ומורידים את שווי השימוש השנתי שנקבע לרכב לפי קבוצת המחיר שלו. ברכב זול יחסית שנוסע הרבה לעבודה החישוב הזה יוצא לפעמים טוב יותר.
הדוח השנתי מבקש את מד הקילומטרים בתחילת השנה ובסופה. צלמו את לוח המחוונים ב-1 בינואר 2027 בבוקר, לפני הנסיעה הראשונה.
במע״מ הכללים אחרים: על הוצאות שוטפות של רכב שעיקר השימוש בו עסקי מקזזים שני שלישים מהמע״מ (תקנה 18 לתקנות מע״מ), וכשעיקר השימוש פרטי מקזזים רבע. את המע״מ על קניית רכב פרטי לא מקזזים בכלל, חוץ מענפים שהרכב הוא העסק עצמו, כמו מוניות או בתי ספר לנהיגה. הרכב עצמו נפרס בפחת של 15% בשנה.
טלפון נייד ואינטרנט
רשות המסים מניחה שטלפון נייד משמש תמיד גם לשיחות פרטיות, ולכן ההוצאה עליו לא מוכרת במלואה. התקנות קובעות נוסחה שמסתכמת אצל רוב העצמאים בכמחצית מההוצאה השנתית. חשבון של 236 ₪ בחודש (200 ₪ ועוד מע״מ) אצל עוסק מורשה פותח הכרה של כ-1,200 ₪ בשנה, ובמע״מ מקזזים בדרך כלל שני שלישים מהמע״מ ששולם.
קו עסקי נפרד, שרשום על שם העסק ומשמש רק לעבודה, מחזק את הדרישה. גם אז כדאי לשמור פירוט שיחות שמראה שהשימוש עסקי. האינטרנט בבית מתחלק כמו שאר הוצאות הבית. אינטרנט במשרד נפרד מוכר במלואו.
עבודה מהבית: איך מחשבים את החלק המוכר
עצמאי שעובד מהבית מנכה חלק יחסי מהוצאות הבית לפי היחס בין שטח החדר שמשמש לעבודה לשטח הדירה. חדר עבודה של 16 מ״ר בדירה של 80 מ״ר הוא 20%, ולכן מכירים בכ-20% מהארנונה, מוועד הבית ומהחשמל. בחשמל ובמים, שקשה להפריד בהם בין עבודה לבית, נהוג להיות שמרנים יותר.
שלושה דברים שכדאי לדעת לפני שמגישים:
החדר צריך לשמש בעיקר לעבודה. פינת עבודה בסלון קשה להגנה בביקורת. צלמו את החדר ושמרו תרשים של הדירה עם המידות.
דירה בבעלותכם עם משכנתה: מנכים חלק יחסי מהריבית בלבד. החזר הקרן הוא תשלום על נכס, ולכן לא נחשב הוצאה.
דירה שכורה: ניכוי חלק משכר הדירה אפשרי, אבל יש לו השלכות מס אצל המשכיר. כדאי לבדוק עם רואה החשבון לפני שמנכים.
במע״מ, חשבונות הבית לא מגיעים בחשבונית מס על שם העסק, ומשכיר פרטי לא מוציא חשבונית. לכן ברוב המקרים אין מע״מ לקזז על עבודה מהבית, גם כשההוצאה מוכרת יפה במס הכנסה.
כיבוד, אירוח ומתנות
כאן הפער בין מה שמרגיש עסקי לבין מה שהתקנות מאפשרות הוא הגדול ביותר.
כיבוד קל במקום העסק, 80%: קפה, תה, שתייה קרה, עוגיות וכריכים קלים שמוגשים במשרד, בחנות או בקליניקה. כיבוד ב-472 ₪ (400 ₪ ועוד 72 ₪ מע״מ) אצל עוסק מורשה מכיר ב-320 ₪ במס הכנסה, ושני שלישים מהמע״מ מקוזזים.
ארוחה עם לקוח במסעדה, 0%: לא מוכרת, גם כשנסגרה בה עסקה. רשות המסים גם לא רואה בעבודה מבית קפה הוצאת משרד.
אירוח של אורח מחו״ל: מוכר בסכום סביר, כשהאורח הגיע לצורך העסק. שמרו את שמו, את הארץ שממנה הגיע ואת מטרת הביקור.
מתנות ללקוחות ולספקים: מוכרות עד תקרה שנתית לכל מקבל, שעמדה על 240 ₪ ב-2025 ומתעדכנת מדי שנה. צריך לנהל רשימה עם שם המקבל והקשר שלו לעסק. מה שמעל התקרה לא מוכר.
ביגוד והשתלמויות
בביגוד השאלה היא אם אפשר ללבוש את הפריט גם מחוץ לעבודה. סרבל, ביגוד מגן או גלימה של עורך דין מוכרים ב-100%. חולצה עם לוגו בולט של העסק, או ביגוד שהחוק מחייב ללבוש, מוכרים ב-80%. חליפה לפגישות לא מוכרת בכלל, כי היא בגד רגיל.
בהשתלמויות המבחן הוא אם הלימוד שומר על הידע שכבר יש לכם. קורס ריענון, כנס מקצועי, מנוי לספרות מקצועית או סדנה בתחום העיסוק מוכרים. לימודים שמקנים מקצוע חדש או תואר אקדמי לא מוכרים כהוצאה.
ציוד ופחת: למה מחשב שנקנה בדצמבר לא מוריד את כל הסכום
ציוד שמחזיק כמה שנים, כמו מחשב, ריהוט, מכונה או רכב, נחשב רכוש קבוע. העלות שלו מוכרת בהדרגה, דרך פחת, לפי שיעורים שנקבעו בתקנות מס הכנסה (פחת):
מחשבים וציוד היקפי: 33% בשנה, כלומר בערך שלוש שנים.
רכב: 15% בשנה.
ריהוט וציוד משרדי: נפרס על יותר שנים, לפי השיעור שנקבע לסוג הפריט.
מחשב ב-7,080 ₪ (6,000 ₪ ועוד מע״מ) אצל עוסק מורשה מכיר ב-2,000 ₪ בשנה. את המע״מ, 1,080 ₪, מקזזים מיד בדוח המע״מ של חודש הקנייה. בשנת הקנייה הפחת מחושב לפי החלק של השנה שבו הציוד היה בשימוש, ולכן מחשב שנקנה ב-20 בדצמבר מוריד מהמס של 2026 סכום קטן. אם אתם צריכים ציוד חדש בכל מקרה, הקנייה בדצמבר עדיין מקדימה את הקיזוז של המע״מ. אם לא, אין סיבה לקנות רק בשביל המס.
תיקון שמחזיר מכונה למצב שבו הייתה מוכר כהוצאה שוטפת באותה שנה. שדרוג שמוסיף לה יכולת חדשה נכנס לפחת יחד עם הנכס.
מספר הקצאה: התנאי החדש שמבטל הוצאות
מאז 2024 רשות המסים מורידה בהדרגה את הסכום שממנו חשבונית מס צריכה מספר הקצאה. ב-2026 הסף ירד ל-10,000 ₪ לפני מע״מ ב-1 בינואר, ול-5,000 ₪ ב-1 ביוני. ספק שמוציא לכם חשבונית מעל הסף צריך לבקש מספר הקצאה ממערכת חשבוניות ישראל ולהדפיס אותו על החשבונית.
בלי המספר הזה אתם לא יכולים לקזז את המע״מ שבחשבונית. ולפי הכללים שבתוקף מ-1 באוגוסט 2025, בעסקה מהתאריך הזה ואילך גם מס הכנסה לא יכיר בהוצאה שהחשבונית שלה חסרה מספר הקצאה כנדרש. לפני סוף השנה עברו על כל החשבוניות מעל 5,000 ₪ מהחצי השני של 2026 ובדקו שיש עליהן מספר. כתבנו מדריך נפרד על מה עושים כשחשבונית חוזרת בגלל מספר הקצאה.
הפקדות שמקטינות את המס גם בלי להיות הוצאה
שלושה תשלומים לא נרשמים כהוצאות של העסק, אבל מורידים את המס של עצמאים יותר מכל קבלה אחרת. בכולם הכסף צריך לצאת מהחשבון עד 31 בדצמבר.
ביטוח לאומי: 52% מדמי הביטוח הלאומי ששילמתם בפועל, בלי רכיב ביטוח הבריאות, מותרים בניכוי לפי סעיף 47א לפקודה.
פנסיה: הפקדה של עד 11% מההכנסה המזכה מנוכה מההכנסה, ועוד 5.5% מזכים בזיכוי ממס בשיעור 35%.
קרן השתלמות לעצמאים: הפקדה של עד 4.5% מההכנסה, עד כ-13,200 ₪ ב-2026, מוכרת כהוצאה. הרווחים בקרן פטורים ממס אחרי שש שנים, עד תקרת ההפקדה המוטבת.
את הסכומים המדויקים לכל עסק מחשבים עם רואה החשבון. הרשימה המלאה של מה צריך לסגור עד סוף השנה נמצאת במדריך הכנה לתחילת שנה.
דוגמה: שנה של הוצאות אצל מעצבת גרפית
נועה היא מעצבת גרפית, עוסקת מורשית שעובדת מחדר בבית. החדר הוא 15 מ״ר בדירה של 75 מ״ר, כלומר 20%. אלה ההוצאות שלה ב-2026, לפני מע״מ:
תוכנות עיצוב, ענן ואחסון אתרים: 6,000 ₪, מוכר במלואו: 6,000 ₪.
פרסום ברשתות: 9,000 ₪, מוכר במלואו: 9,000 ₪.
רואה חשבון: 7,200 ₪, מוכר במלואו: 7,200 ₪.
רכב: 20,000 ₪ בשנה, מוכר ב-45%: 9,000 ₪.
טלפון נייד: 2,400 ₪, מוכר בכמחצית: 1,200 ₪.
ארנונה, ועד בית וחשמל: 9,000 ₪, מוכר ב-20%: 1,800 ₪.
מחשב חדש ביולי: 6,000 ₪, פחת של 33% לחצי שנה: כ-1,000 ₪.
ארוחות עם לקוחות: 3,000 ₪, לא מוכר: 0 ₪.
ביחד נועה הוציאה 62,600 ₪, ומתוכם 35,200 ₪ מוכרים. אם ההכנסה שלה במדרגת 31%, ההוצאות המוכרות חוסכות לה כ-10,900 ₪ מס הכנסה, ועוד חיסכון בביטוח לאומי. אם הייתה מאבדת את קבלות הרכב והטלפון, הייתה מפסידה כ-3,200 ₪ מתוך החיסכון. בנוסף, המע״מ על התוכנות, הפרסום, רואה החשבון והמחשב מקוזז במלואו בדוחות התקופתיים, והמע״מ על הדלק והטלפון בשני שלישים.
מה לעשות עם ההוצאות לפני 31 בדצמבר 2026
עד 30 בנובמבר: אספו את כל הקבלות והחשבוניות מינואר ועד היום. חפשו במייל חשבוניות של מנויים דיגיטליים, ספקי ענן ופרסום ברשתות, שלא מגיעות על נייר.
עד 10 בדצמבר: בדקו מספר הקצאה בכל חשבונית ספק מעל 5,000 ₪ לפני מע״מ. בקשו מהספק חשבונית מתוקנת כשהמספר חסר.
עד 15 בדצמבר: החליטו על קניות של ציוד שאתם צריכים בכל מקרה, וקבלו הצעות מחיר.
עד 20 בדצמבר: העבירו הפקדות לפנסיה ולקרן השתלמות, כדי שיגיעו לקופה לפני סוף השנה.
עד 31 בדצמבר: שלמו הוצאות שאתם רוצים לרשום ב-2026, ובדקו עם רואה החשבון באיזו שיטה העסק מדווח.
ב-1 בינואר 2027: צלמו את מד הקילומטרים ברכב.
בינואר: שלחו לרואה החשבון את דוח ההוצאות של כל השנה, יחד עם המסמכים עצמם.
איך מתעדים הוצאה כך שתחזיק בביקורת
הוצאה מוכרת שווה בדיוק כמו המסמך שמאחוריה. חיוב בכרטיס אשראי מוכיח ששילמתם, אבל לא מה קניתם וממי.
חשבונית מס או קבלה על שם העסק, עם מספר העוסק שלכם. לקיזוז מע״מ חייבים חשבונית מס כדין.
חשבון בנק וכרטיס אשראי נפרדים לעסק, כדי שבביקורת יהיה ברור מה עסקי.
צילום או סריקה של כל מסמך ביום שקיבלתם אותו. הוראות ניהול הפנקסים מאפשרות לשמור מסמכים בארכיון ממוחשב, וקבלה מצולמת לא דוהה ולא הולכת לאיבוד.
רישומים נלווים: מד קילומטרים בתחילת השנה ובסופה, רשימת מקבלי מתנות, ופרטים של אורחים מחו״ל.
שמירה שבע שנים מתום שנת המס, או שש שנים מהגשת הדוח, לפי המאוחר.
איך זה נראה בפועל, מהוצאה על טלפון עם מע״מ מוכר חלקי ועד מחשב עם מספר הקצאה, הראינו בצילומי מסך במדריך רישום הוצאות מוכרות בגלאנס.
מי שמתעד במהלך השנה מגיע לדצמבר עם תיקייה מסודרת. מי שמחכה לסוף השנה מגלה בינואר קבלות דהויות וחשבוניות שנשארו במייל של ספק. על מה עוד רואה החשבון צריך מכם, כתבנו במדריך מה הרו״ח צריך ממכם בסוף החודש.
טעויות נפוצות שעולות כסף
קיזוז מע״מ לפי אחוזי מס הכנסה. רכב מוכר ב-45% במס הכנסה, אבל המע״מ מקוזז לפי תקנה 18, בשני שלישים או ברבע. ערבוב בין השניים יוצר חוב מע״מ עם ריבית והצמדה.
100% מהטלפון או מהרכב. אלה הוצאות מעורבות עם שיעור שנקבע בתקנות, ודרישה מלאה בולטת מיד בשומה.
עוסק פטור שלא שומר קבלות "כי אין לו מה לקזז". הוא אולי לא מקזז מע״מ, אבל משלם מס הכנסה וביטוח לאומי על הכנסה גבוהה מהאמיתית.
עוסק זעיר שמוסיף הוצאות מעל הניכוי האוטומטי של 30%.
ציוד יקר כהוצאה שוטפת. מחשב ב-6,000 ₪ נרשם בפחת על פני כשלוש שנים.
חשבונית מעל הסף בלי מספר הקצאה. מאז אוגוסט 2025 מאבדים בגלל זה גם את ההוצאה עצמה, בנוסף למע״מ.
לחכות לדצמבר. קבלה שלא נשמרה בזמן קשה לשחזר, והפקדות לפנסיה ולקרן השתלמות ששולמו בינואר נכנסות לשנה הבאה.
איך גלאנס עוזר לנהל הוצאות מוכרות
בגלאנס כל הוצאה נרשמת עם הספק, תאריך, מספר מסמך ומספר הקצאה. אפשר לצלם קבלה או להעלות חשבונית, והפרטים מתמלאים ממנה. בכל הוצאה מגדירים את שיעור המע״מ ואת האחוז ממנו שמוכר לניכוי, למשל 66.67% לטלפון או לדלק, ומסמנים אם זו רכישת ציוד. דוח ההוצאות מאחד את ההוצאות הידניות עם חשבוניות הספק, מראה את מספרי ההקצאה, ונשלח לרואה החשבון בלחיצה עם קובץ Excel והמסמכים עצמם בקובץ ZIP.
צילמנו את כל התהליך בחברת דמו, מהוצאה על טלפון ועד שליחת הדוח השנתי, במדריך הוצאות מוכרות בגלאנס. אפשר גם לפתוח חשבון ולנסות בעצמכם.
שאלות נפוצות על הוצאות מוכרות לעצמאים
מהן הוצאות מוכרות לעצמאים?
הוצאות מוכרות לעצמאים הן הוצאות שהוצאו לצורך ייצור ההכנסה של העסק, לפי סעיף 17 לפקודת מס הכנסה. מורידים אותן מההכנסות לפני שמחשבים מס הכנסה וביטוח לאומי. שכירות, פרסום, רואה חשבון ותוכנות מוכרים במלואם. רכב, טלפון, כיבוד ועבודה מהבית מוכרים בחלקם.
האם עוסק פטור יכול לדרוש הוצאות מוכרות?
כן. עוסק פטור לא מקזז מע״מ, אבל במס הכנסה ההוצאות שלו מוכרות לפי אותם כללים ואחוזים של עוסק מורשה, והוא מנכה את הסכום המלא כולל המע״מ ששילם. החריג הוא עוסק פטור שבחר במסלול עוסק זעיר: הוא מקבל ניכוי אוטומטי של 30% מהמחזור ולא מוסיף הוצאות בפועל.
כמה אחוז מהוצאות הרכב מוכרות לעצמאי?
45% מכל הוצאות הרכב בשנה, או כל ההוצאות פחות שווי השימוש של הרכב, הגבוה מבין השניים. ההוצאות כוללות דלק, ביטוח, טיפולים, רישוי, ליסינג ופחת. צריך לצרף לדוח השנתי את מד הקילומטרים בתחילת השנה ובסופה.
האם ארוחה עסקית עם לקוח היא הוצאה מוכרת?
לא. ארוחות במסעדות ובבתי קפה בארץ לא מוכרות, גם כשהפגישה עסקית. כיבוד קל במקום העסק מוכר ב-80%, ואירוח סביר של אורח עסקי מחו״ל מוכר עם תיעוד של פרטי האורח והביקור.
האם מחשב שנקנה לעסק מוכר במלואו בשנת הקנייה?
לא. מחשב הוא רכוש קבוע ונפרס בפחת של 33% בשנה, כלומר על פני כשלוש שנים. בשנת הקנייה מכירים בחלק היחסי לפי מועד תחילת השימוש. עוסק מורשה מקזז את כל המע״מ על המחשב כבר בחודש הקנייה.
כמה מהוצאות הטלפון הנייד מוכרות?
בערך מחצית מההוצאה השנתית, לפי הנוסחה שבתקנות מס הכנסה. במע״מ מקזזים בדרך כלל שני שלישים מהמע״מ. קו נפרד שמשמש רק לעבודה מחזק את הדרישה.
איך מחשבים הוצאות עבודה מהבית?
לפי היחס בין שטח החדר שמשמש לעבודה לשטח הדירה כולה. חדר של 20% מהדירה פותח ניכוי של כ-20% מהארנונה, מוועד הבית ומהחשמל. בדירה עם משכנתה מנכים חלק יחסי מהריבית בלבד, ובדירה שכורה כדאי להתייעץ לפני שמנכים שכר דירה.
האם הוצאה בלי מספר הקצאה מוכרת?
בחשבונית שחייבת מספר הקצאה, לא. ב-2026 הסף הוא 10,000 ₪ לפני מע״מ מינואר ו-5,000 ₪ מיוני. בלי המספר אי אפשר לקזז את המע״מ, ובעסקאות מ-1 באוגוסט 2025 ואילך גם מס הכנסה לא מכיר בהוצאה.
כמה זמן צריך לשמור קבלות וחשבוניות?
שבע שנים מתום שנת המס, או שש שנים מיום הגשת הדוח השנתי, לפי המאוחר. מותר לשמור את המסמכים סרוקים בארכיון ממוחשב לפי הוראות ניהול הפנקסים.
האם כדאי לקנות ציוד בדצמבר כדי לחסוך במס?
רק אם צריך אותו בכל מקרה. ציוד יקר נפרס בפחת, ולכן קנייה בסוף דצמבר מורידה מהמס של אותה שנה סכום קטן. היתרון העיקרי הוא קיזוז המע״מ מוקדם יותר. הוצאה של 10,000 ₪ במדרגת 31% חוסכת כ-3,100 ₪ מס, כלומר עדיין יוצאים 6,900 ₪ מהכיס.
האם ההפקדה לקרן השתלמות לעצמאים היא הוצאה מוכרת?
כן, עד 4.5% מההכנסה ועד כ-13,200 ₪ ב-2026. ההפקדה צריכה להגיע לקרן עד 31 בדצמבר כדי להיכנס לדוח של 2026.
מקורות
כל זכות: הוצאה מוכרת לצורך חישוב מס הכנסה), כולל דוגמאות הכיבוד והביגוד ותנאי המזומן ומספר ההקצאה.
כל זכות: עוסק זעיר, מחזור של עד 122,833 ₪ ב-2026.
רשות המסים: דיווח שנתי מקוצר לבעל עסק זעיר.
פקודת מס הכנסה, סעיפים 17 ו-47א. תקנות מס הכנסה (ניכוי הוצאות רכב), התשנ״ה-1995. תקנות מס הכנסה (ניכוי הוצאות מסוימות), התשל״ב-1972. תקנות מס ערך מוסף, תקנה 18.
המדריך הוא מידע כללי ואינו ייעוץ מס. שיעורים ותקרות מתעדכנים מדי שנה, ולפני החלטה כדאי לבדוק את המקרה שלכם עם רואה חשבון או יועץ מס.